中国特色ESG之治理因素评估更依赖外部信息而不是企业自主披露--ESG治理因素披露与评估剖析
田安意
ESG三大因素披露与评估实践中,最难实施且最具有地域、文化、政治、宗教等差异的因素当属治理因素。对比分析各国际标准、中国标准特别是2024年初三大交易所公布的上市公司ESG监管指引,要真正落实到位,形成客观公正公平的ESG实施与绩效评估体系,最终正确引导资金与资源配置,仍需要从披露、评估、评级、标准建设等多个方面加以完善。
一、我国ESG公司治理信息披露
以上海证券交易所2024年4月发布的《上市公司自律监管指引第14号——可持续发展报告(试行)》为例,与治理相关的一共二章四节,其中与一般公司治理直接相关的有两处,其中,第二章第十二条及其第一款原文如下:
第十二条披露主体应当建立健全公司治理结构和内部制度,确保公司相关内部机构具备足够的专业能力并有效履行可持续发展相关影响、风险和机遇的识别、评估、管理、监督等职能。披露主体应当披露下列治理相关信息:
(一)负责管理、监督可持续发展相关影响、风险和机遇的机构(如董事会、专门委员会等)、管理层设置情况,包括人员构成、职权范围、工作任务及目标等;
第五章第一节第五十一条原文如下:
第一节可持续发展相关治理机制 第五十一条披露主体应当结合公司实际情况以及本指引的要求,积极将可持续发展理念融入公司治理的各项制度和流程,进一步健全和完善公司治理机制,推动公司可持续发展。
可以看出,一般意义的公司治理,包括三会一层的制度安排,包括人员构成,议事规则,异议处理等等。该指引里并没有这些内容,只是从宏观角度要求披露所有可持续发展理念在公司治理各项制度、流程上的体现,并没有就具体制度和流程所涉及的内容细节进行规定。究其原因,一方面,站在交易所的角度,这些内容早就纳入了年报的标配,重复披露没有必要;另一方面,这些程序化的东西并不能完全表征企业的治理水平,实践中治理出问题的企业与其文字化的治理机制并没有直接关系。这也是在ESG治理披露与评估上的最大难题之一。
二、我国治理因素评估
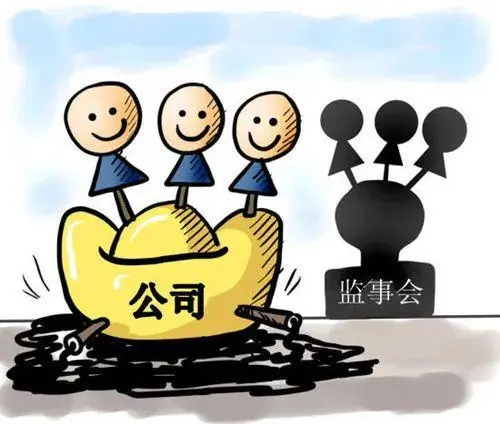
如何描述、评估中国的企业的公司治理体系,不仅是ESG披露与评估要面临的难题,企业的经营管理实践中,能兼顾发展需要与发现,真正可持续发展导向的良性治理体系案例并不多。靠外部法规、指引监管基本不能解决实际问题。公司法要求董事的独立性,并建立外部董事制度,要求监事会履职,这些理论上的举措,实际起到的作用非常有限,基本都能被大股东,甚至管理层(通常是大股东的代表,也有股权高度分散情形下,完全被管理层控制的情形)实际控制。究其原因:有董事不董事,监事形式化,独立董事不是像其形式上那样真正独立,管理层哪怕只是实际操办的负责人都能左右人选问题。
国际组织关于ESG公司治理体系中,将我国、德国等少数国家描述成二层的治理体系,而英美国家描述成典型的一层治理体系,但究期实质,我国也远算不上二层(执行层和监管层分开的董事会结构)。我们注意到新公司法已经在做改变,对监事/监事会的设立不作要求,可以以董事会下的审计监督委员会去替代。无论怎么优化,从实际表现出的效果的角度,都难以成为真正的二层治理结构。 笔者认为,这是我国企业治理实践中一直面临且将继续面临的尴尬局面。如何改善,还得靠企业本身,靠企业利益相关者特别是股东们的内在行动,化为企业可持续发展的内在需要,而不是被动响应和迎合监管要求。
三、ESG治理因素评估的改进方向
从ESG评估的角度,衡量一个公司治理水平是否符合可持续发展的理念以及实际发展水平,笔者认为,制度和流程形式上的吻合,三会一年开了多少次,每次是否符合流程并不是重点(不是说这些内容不需要,而是太容易形式上满足要求),而要从实际结果表现反推,而间接表征,比如:
1)将风险事件的发生,反查治理制度和流程上的问题;
2)通过重要议题所显现的业务机会的把控效果,来反推治理体系的实际效率和效果;
3)通过负面、丑闻、法律风险事件,找出治理因素上的归因。
而如何获得这些指标和信息,单靠企业的自主披露是完全不够的,而更需要外部的视角,包括不限于:
1)外部媒体报道,互联网平台信息;
2)国家企业信息公示平台上的各种负面、风险事件信息;
3)必要的外部尽调,访谈信息等等。
因而,从治理因素的角度,评估与披露的信息基础与要求通常是完全不同的,特别是在外部自律监管还不能形成有效压力的情形下,评估所依赖的信息更多的是外部的。仅从披露的信息去做形式上的评估不仅毫无意义,而且可能会对投资者,对大众做出不恰当的误导。